
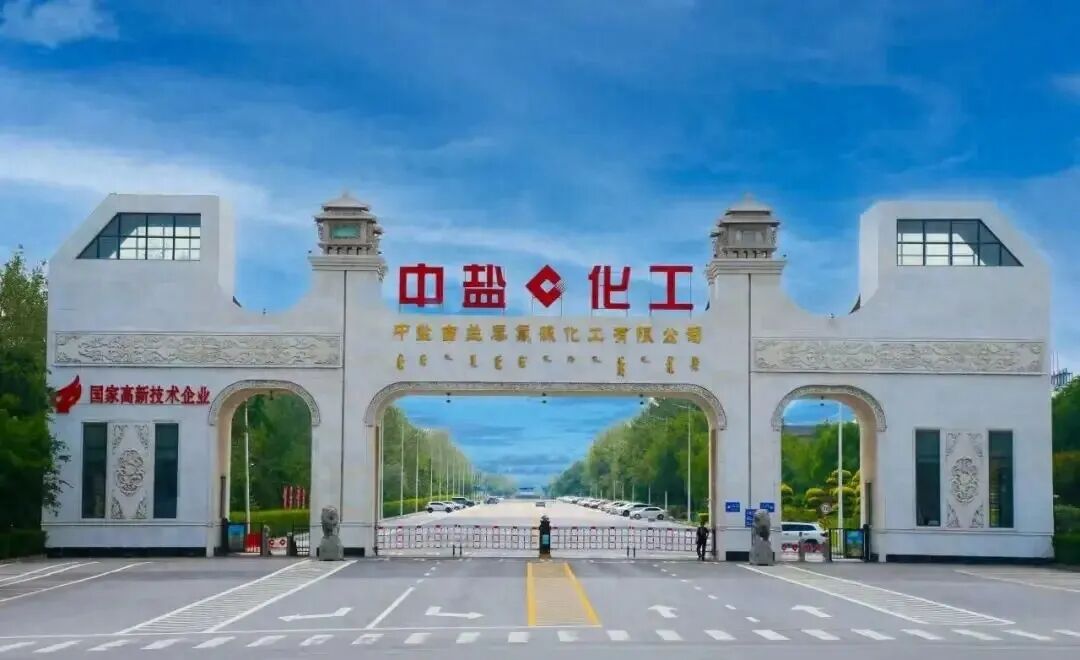
近日,中盐化工公告称,公司及董事长周杰、总经理王广斌、董秘兼总会计师陈云泉收到内蒙古证监局监管谈话措施决定,并被记入证券期货市场诚信档案。
事由并不复杂:2026年1月至4月,公司与中国盐业集团物资分公司等三家关联方累计发生约4.41亿元关联交易,却迟至7月23日才召开董事会补审议,次日才对外披露。
这是一起典型的"先斩后奏"式信披违规。交易本身真实发生,并非财务造假或利益输送被查实,但程序上的严重滞后同样触碰了监管红线。
按照规则,上市公司与关联方之间的交易达到披露标准后,应当及时履行审议程序并公告,而中盐化工将这一周期拉长了近三个月,董事长、总经理、财务负责人三名核心高管同时被点名,说明这绝非某个环节的疏忽,而是公司治理层面的系统性失灵。
从监管力度看,监管谈话属于较轻的行政监管措施,不涉及罚款或市场禁入,但记入诚信档案的后果不容小觑。这一记录将伴随公司和三名高管的职业履历,对后续再融资、并购重组、任职资格审查都可能产生隐性约束。
更重要的是,它向市场传递了一个负面信号:一家央企控股的上市公司,在关联交易这种最基础的合规问题上都能出现如此疏漏,其内控体系的有效性值得打一个问号。
市场的反应颇为理性。披露次日股价下跌3.02%,随后快速修复,目前已回到事件前水平。投资者显然明白,这次违规不影响公司正常经营,也不改变基本面逻辑——中盐化工当前处于亏损状态,行业周期和盈利能力才是股价的核心矛盾。但治理层面的减分项不会因为股价反弹而消失,它会在估值溢价、机构持仓意愿等方面产生长期的、潜移默化的影响。
值得玩味的是,涉事交易中采购占净资产2.83%、销售占0.80%,单笔看都不重大,累计却已越过披露阈值。这类日常经营性关联交易最容易被忽视,也最考验一家公司内控的精细程度。中盐化工的教训在于,合规没有"小事",程序正义是上市公司的底线,哪怕交易本身公允合法,"先交易后补票"的做法本身就不可原谅。
监管谈话不是终点。后续交易所大概率会跟进问询,要求公司说明内控缺陷及整改措施。
对中盐化工而言,真正的考验不是接受一次谈话,而是能否借此机会补上治理短板,让类似的低级错误不再重演。毕竟,央企上市公司的公信力,从来不是靠体量堆出来的,而是靠一次次规范运作积累起来的。
NEXT
 海量资讯、精准解读,尽在新浪财经APP
牛达人配资提示:文章来自网络,不代表本站观点。